市場参入&成長
日本の次の10年の成長はどこから生まれるのか
シェアする
日本は、世界経済において戦略的に重要な市場であり続けるでしょう。世界第4位の経済規模を有し、先進製造業の一大拠点であると同時に、グローバル・サプライチェーンの中核を担う日本は、国内外においてその経済規模以上の影響力を発揮し続けています。素材、産業システム、エネルギー、ヘルスケア、先端技術の分野で事業を展開する欧米企業にとって、日本は「選択肢の一つ」ではありません。日本は、世界市場における競争力を示すリファレンス市場です。
変化したのは、日本の重要性ではなく、成長がどのように生み出され、取り込まれるかという点です。
日本経済は、エネルギー安全保障、産業レジリエンス、自動化、制度・社会インフラの強化に向けた、計画的かつ長期的な資本配分によって特徴づけられるようになっています。成長を牽引しているのは、消費拡大や市場の急速な新陳代謝ではありません。それは、企業、官庁、公共機関が、制約が強まる中でも生産、信頼性、品質を維持するために行う、構造的な投資判断です。
この違いは欧米企業の経営者にとって重要です。日本では、資本がどのように配分され、意思決定がどのように行われるかに沿って事業を位置づける企業が評価されます。一方で、短期間での意思決定や裁量的な購買行動、あるいは「アジア太平洋」全体に適用できる一律の市場戦略をそのまま日本に当てはめようとする企業は、成果を上げにくい傾向があります。
したがって、日本における機会は、スピードや規模の追求にあるのではありません。単位生産量あたりの支出が構造的に増加し、ひとたび構築された顧客関係が非常に長く維持される領域において、持続的な需要を取り込めるポジションを確立することにあります。
日本の成長の実質要因:市場サイクルを超えた資本配分
日本は、GDP成長率や消費者心理といったマクロ指標を通じて評価されることが多いものの、これらの指標は戦略的な機会を捉えるうえで必ずしも適切な指標ではありません。
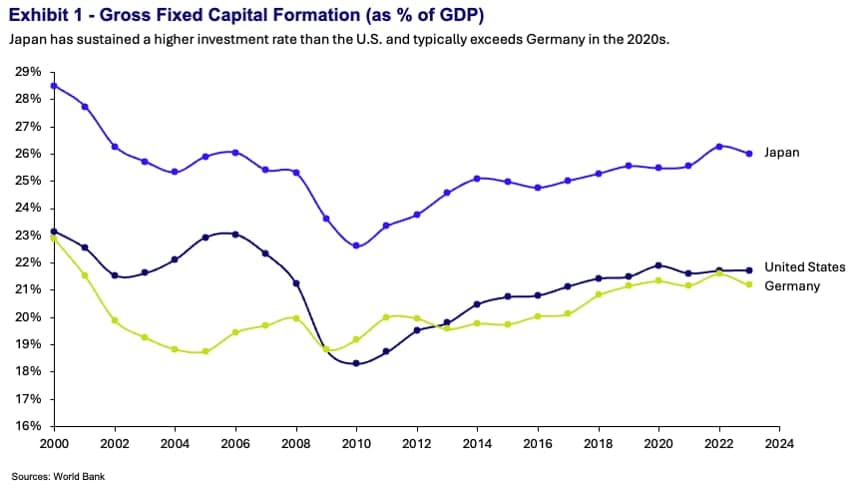
より示唆に富む視点は、資本配分です。GDP成長率が緩やかであるにもかかわらず、総固定資本形成をGDPの約24~25%の水準で一貫して維持しており、これは通常20~21%程度で推移するドイツや米国を大きく上回ります(参照:World Bank、OECD)。さらに重要なのは、投資の構成が変化し、それが海外企業にとって戦略的に重要な意味を持つようになっていることです。
日本の経済産業省(METI)によれば、過去10年間の設備投資の伸びは、特に以下の分野に集中しています。
- 産業オートメーション・デジタル化
- エネルギー・インフラおよび脱炭素化関連システム
- 先端材料・高仕様の製造設備
- ヘルスケアおよび制度・社会インフラの高度化
これらは、短期的な需要に反応する景気循環的な投資ではありません。日本の組織が構造的な制約に対応するために、意図的に進めている取り組みです。ひとたび承認された投資は、サプライヤーとの関係を長期にわたって固定化する傾向があり、複数の投資サイクルをまたいで継続するケースも少なくありません。
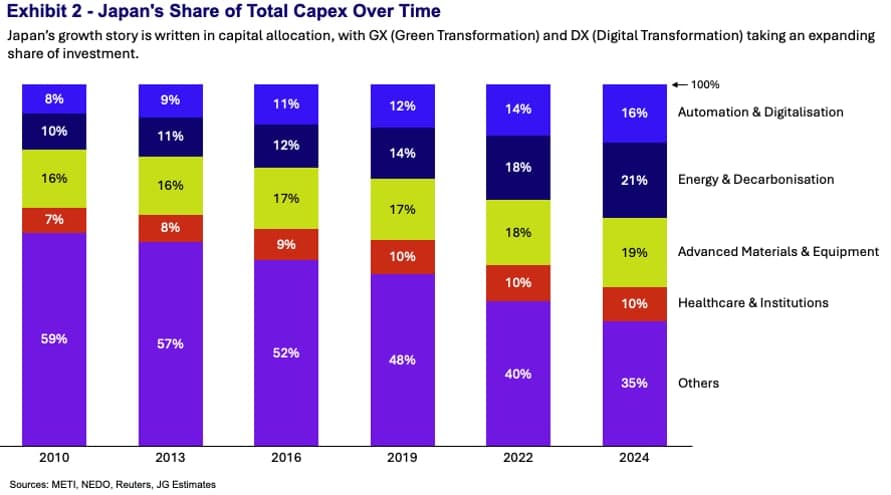
経営者にとって、これは単に日本が構造的な投資を行っているという意味ではありません。資本が成長領域として明確に定義された少数の分野に振り向けられており、そこでは支出が持続的で、調達プロセスが制度化され、早期にポジションを確立することが重要になっているということです。
以下では、すでに資本のコミットメントが顕在化しており、欧米企業の能力が持続的な需要につながる可能性が高い3つの領域を詳しく見ていきます。
先端材料・グリーンケミストリー(中核的な需要ドライバーとしての水素)
先端材料とスペシャリティケミカルは、日本の長期的な産業戦略において中心的な位置を占めています。特にエネルギーシステムが進化し、求められる性能水準が高まる中で、その重要性は一層増しています。この分野では、水素関連用途が重要な需要ドライバーとして台頭していますが、それだけが需要の源泉ではありません。
日本の改訂版「水素基本戦略」(2023年)は、2040年までに年間約1,200万トンの水素消費を目標としており、発電、製鉄、モビリティ、産業用熱源などへの展開を想定しています(参照:METI)。官民による投資コミットメントは数十年単位にわたっており、日本が水素を実験的な技術ではなく、インフラとして捉えていることを示しています。
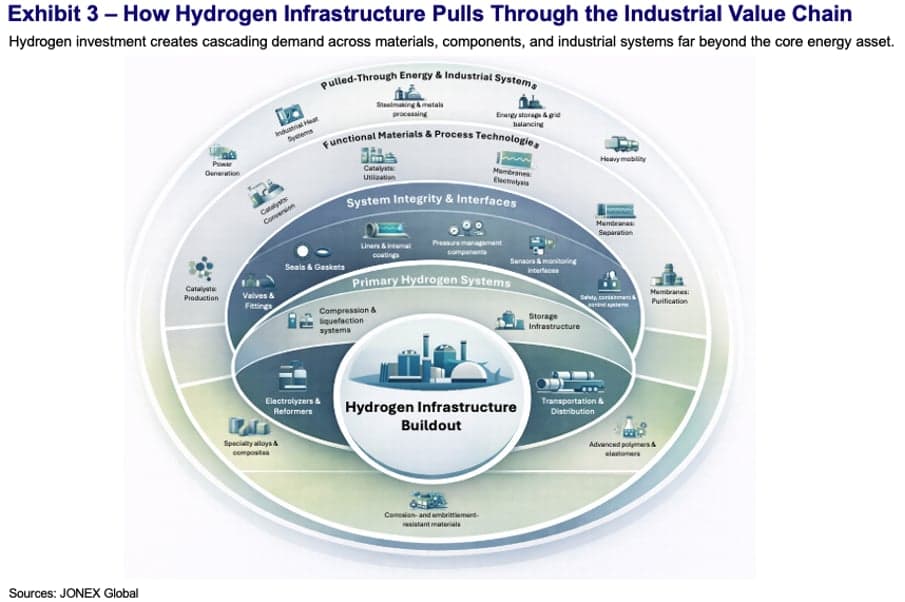
水素環境では、材料に極めて高い性能が求められます。国際エネルギー機関(IEA)および新エネルギー・産業技術総合開発機構(NEDO)の研究では、水素脆化、透過、化学的劣化、長期疲労が、パイプライン、バルブ、貯蔵システム、処理設備における主要な故障要因として挙げられています。
その結果、以下のような材料への需要が高まっています。
- 水素耐性ポリマー・エラストマー
- 先進的なバリアコーティング・ライナー
- タンク・輸送システム向け特殊複合材料
- 水素の製造・利用向け触媒・膜
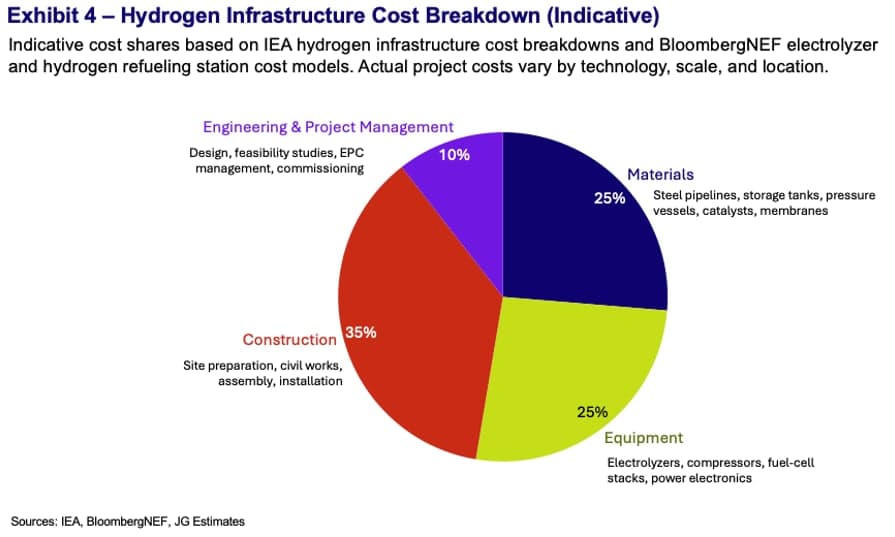
BloombergNEFによれば、材料関連部品は水素インフラ・システムの総コストの20~30%を占め、特に高性能なスペシャリティ材料の成長が最も速いとされています。水素関連のグローバル材料市場は、2030年まで年率一桁後半から二桁前半の成長が見込まれており、その成長はアジアと欧州が大きく牽引すると予測されています。
欧米企業は、まさにこうしたニッチ領域で強いポジションを有していることが多く、特に高度な材料科学、用途特化型のエンジニアリング、ライフサイクルを通じた検証が求められる分野で優位性を発揮しています。重要なのは、水素が中核用途として、エネルギー貯蔵、産業用シーリング、先端製造設備など周辺領域の材料需要も引き寄せていることです。経営者にとってこの分野で重要なのは、早期のエコシステム・ポジショニング、技術的な信頼性、そして長期にわたる認定・採用プロセスに耐える粘り強さです。
日本の水素戦略は、探索的な実証実験ではなく、大規模かつコミットメント済みの資本によって支えられています。経済産業省は、水素の製造、輸送、貯蔵、利用に至るサプライチェーンの構築に向け、2030年までに約15兆円(約1,000億米ドル)の官民投資を見込んでいます(参照:METI、GX基本方針、2023年)。これと並行して、NEDOは水素関連材料、触媒、膜、長期耐久性試験に数千億円規模の予算を配分しており、多くのプログラムが10~15年という長期的な時間軸で設計されています。
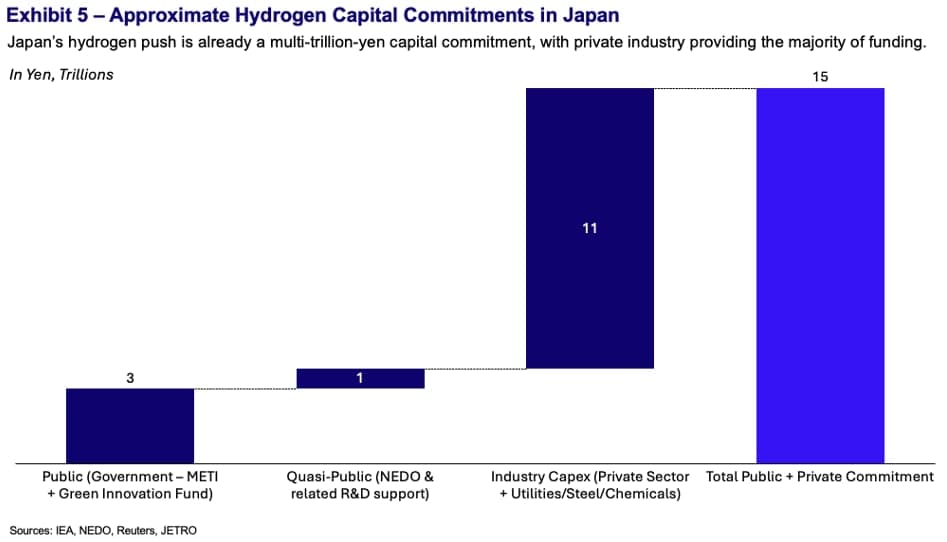
産業界の資本投資も公的資金と並行して進んでいます。鉄鋼、化学、重機、公益事業などの主要な日本企業は、水素対応に向けた工場・設備の高度化に、それぞれ1,000億~5,000億円規模の設備投資計画を発表しています。こうした投資の相当部分は、水素への曝露によって既存材料が劣化するパイプライン、バルブ、タンク、シール、コーティングなどの材料改修・交換に向けられています。
欧米企業にとって重要なのは、タイミングです。基準や規格が完全に確定する前から資本投資がコミットされているため、サプライヤー認定の早期機会が生まれています。いったん承認された材料は長期間採用される可能性が高く、インフラ稼働後には切り替えコストも高くなります。
ロボティクス・産業オートメーション:事業継続性を支える戦略として
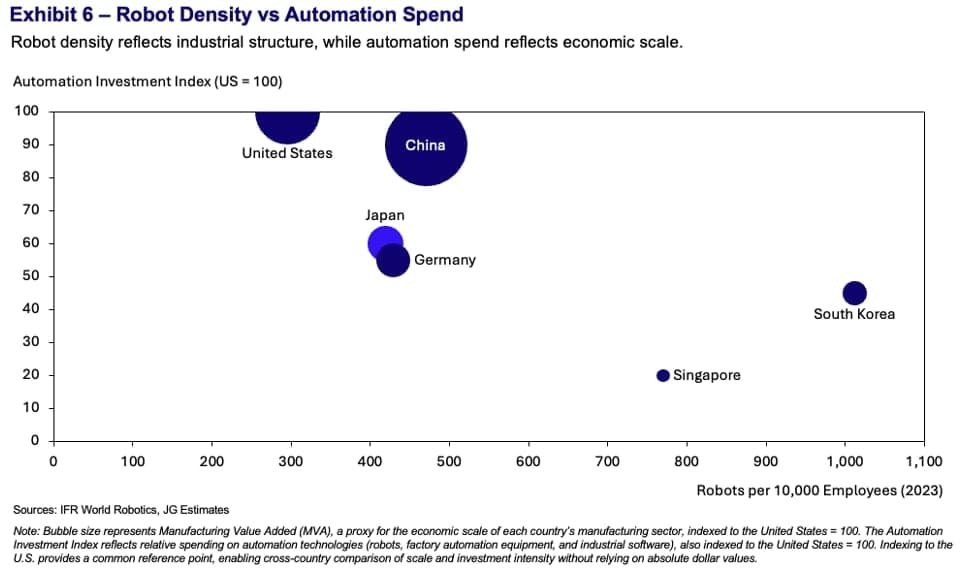
日本はすでに世界で最も自動化が進んだ製造業の一つであり、製造業従業員1万人当たり約400台の産業用ロボットが稼働しています。これはドイツの約300台、米国の300台未満と比較しても高い水準です(国際ロボット連盟, IFR)。それでも、日本の自動化投資は増加を続けています。
その理由は、自動化がもはや単なる生産性向上の手段ではなく、事業継続戦略として捉えられているからです。
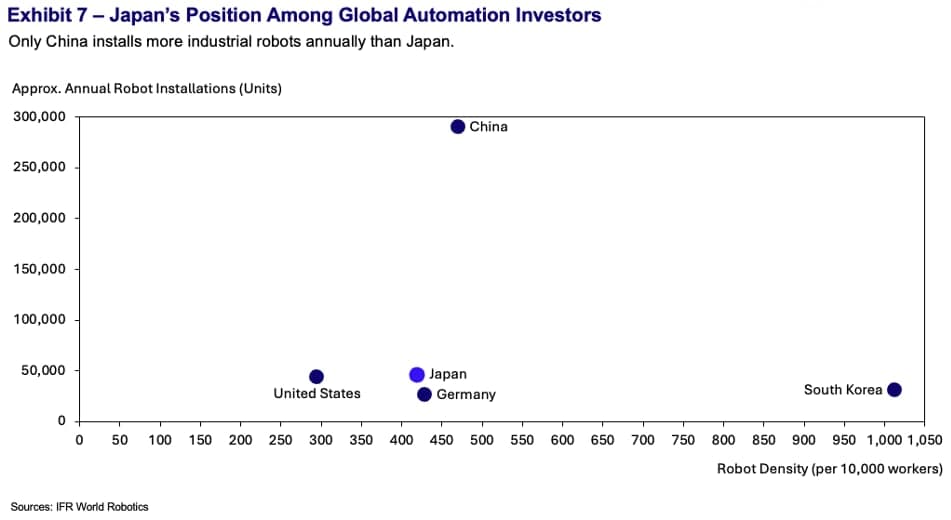
METIは、2030年までに日本の製造業の労働力が約15%減少すると推計しており、物流・建設業界も同様の人手不足に直面しています。これを受け、設備投資は単に単位コストを引き下げるのではなく、生産量を安定させ、品質の一貫性を確保し、オペレーション上のリスクを低減するシステムへと向かっています。
日本企業はロボティクス・ハードウェアで世界をリードしていますが、以下の領域では依然として能力ギャップが存在します。
- 多品種少量生産に対応する柔軟なオートメーション
- ソフトウェア主導の制御・最適化
- 既存設備を横断したシステム統合
- 中堅・中小製造業向けのレトロフィット
METIおよび民間調査によれば、日本企業の99%超を中小企業が占める一方、自動化の導入では大きく遅れており、ソリューションプロバイダーにとって構造的に魅力的な市場セグメントとなっています。
日本のハードウェアの強みを、ソフトウェア、システム統合、柔軟な対応力で補完できる欧米企業は、長期的なパートナーとして位置づけられ、市場でも受け入れられやすい傾向があります。
日本における自動化投資は、もはや裁量的なイノベーション支出ではありません。生産とオペレーションの信頼性を維持するために必要な更新投資となりつつあります。METIによれば、自動化・デジタル化関連の製造業設備投資は、GDP成長率が横ばいの時期にも、2010年代半ば以降、年率約6~8%で成長しています。絶対額で見ても、日本はロボット密度だけでなく、総資本投入額においても世界の産業オートメーション投資上位3市場に常に位置しています(参照:IFR、OECD)。
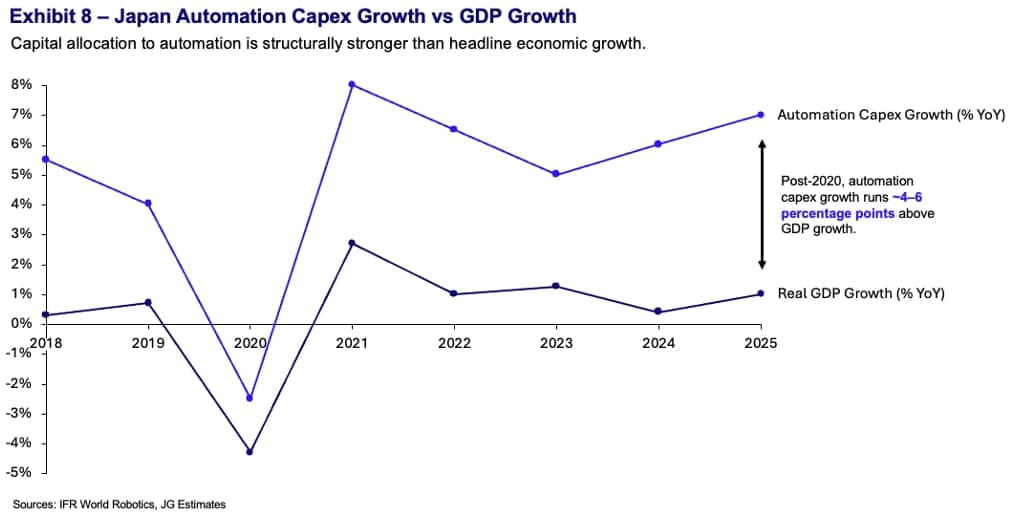
大企業の間では、年間設備投資の10%以上を自動化、制御システム、工場の近代化に配分する企業も増えています。中小企業では、政府の支援策によって自動化投資の30~50%が補助されるケースもあり、導入障壁が大きく下がることで投資予算が維持されています。
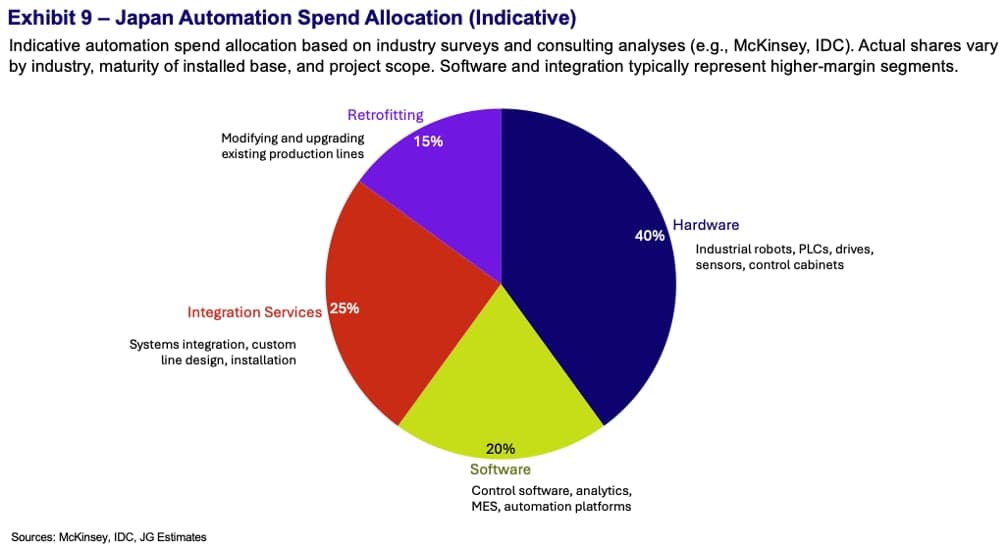
重要なのは、自動化設備投資の相当部分がハードウェアではなく、ソフトウェア、システム統合、レトロフィット、エンジニアリングに向けられていることです。これらは欧米企業が構造的な優位性を持つことの多い領域です。欧米企業の経営者にとっての意味は、日本の自動化予算が継続的かつ事業上保護されたものであり、景気循環の影響を比較的受けにくいということです。販売サイクルは長いものの、見出し上の経済成長率が示すほどリスクの高い市場ではありません。
デジタルヘルス・メドテック:労働力を増やさずに医療システムを拡張する
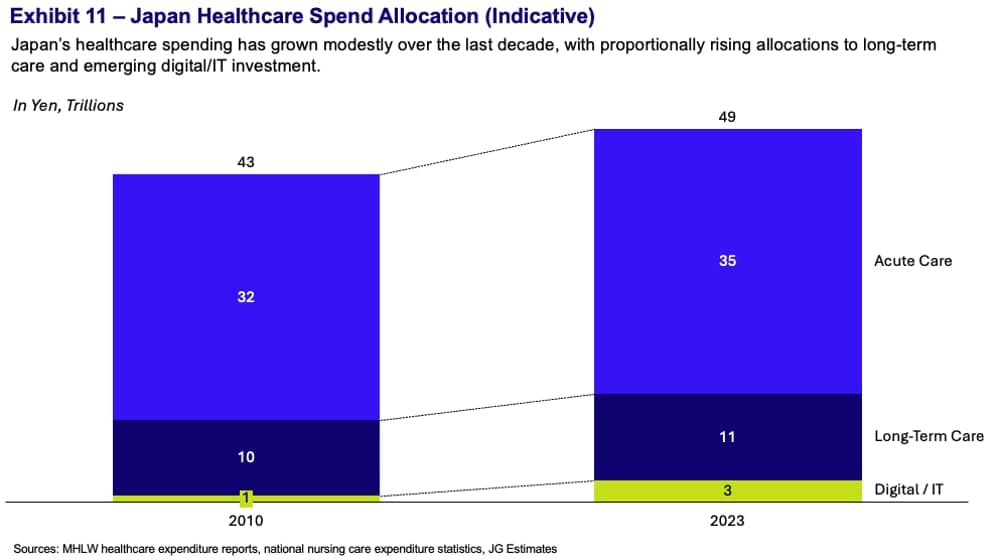
日本の医療制度は高度に整備され、十分な財政基盤を有しており、医療支出はGDPの約10.9%に達します。これは西欧諸国と同程度の水準です(OECD)。日本が直面している制約は資金ではなく、医療サービスを提供する体制・人員です。
厚生労働省(MHLW)は、保守的な需要シナリオであっても、2030年までに最大69万人の医療従事者が不足すると予測しています。そのため、患者一人当たりの労働投入量を削減し、システム全体の効率を高める技術への投資が増加しています。
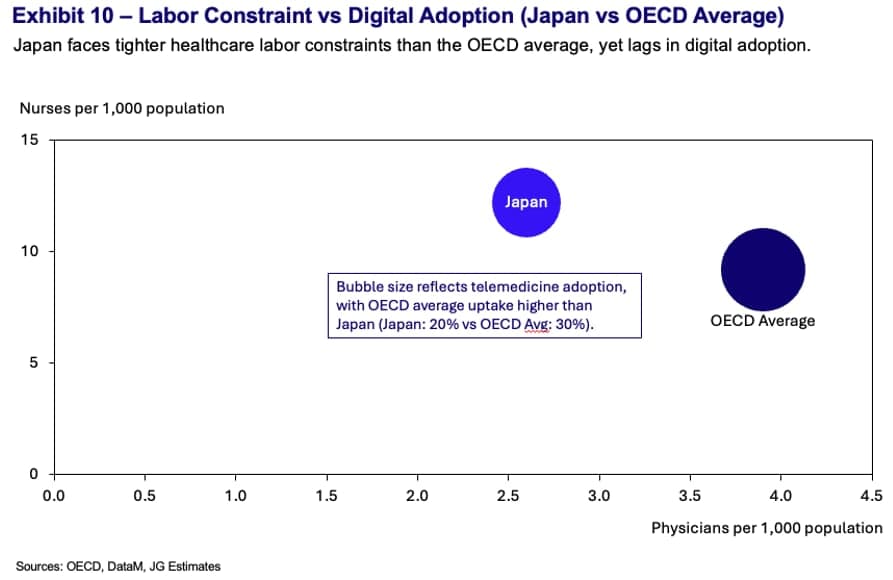
これにより、以下の分野で導入が進んでいます。
- 遠隔診断・患者モニタリング
- ケア・コーディネーションおよびワークフロー最適化ソフトウェア
- 高齢者の生活支援・ケアサポート技術
日本のデジタルヘルス市場は、2030年まで年率一桁後半から二桁前半の成長が予測されており、病院、長期療養・介護事業者、自治体の医療システムから特に強い需要が見込まれています。
日本の医療ITエコシステムが依然として分断されている中で、欧米企業のソフトウェア・プラットフォーム、相互運用性、ユーザー中心設計といった分野が強みとなります。ただし、成功には厳格な規制への適合、十分な検証、制度的な買い手との信頼関係構築が必要です。CEOにとって、日本のデジタルヘルス市場は、ベンチャー型の急成長市場ではなく、長期的な視点で捉えるべき制度型市場と理解することが重要です。
日本のデジタルヘルス需要は、実験的あるいはベンチャー主導の支出ではなく、既存の医療システム内における予算の再配分によって生まれています。日本の医療制度では年間45兆円超(約3,000億米ドル)の医療費が支出されており(MHLW)、その中で政府は、特に病院や自治体の医療・介護提供者を対象として、デジタル化、ワークフロー最適化、遠隔医療に向けた複数年の予算を明確に確保しています。
医療提供者レベルでは、大規模な病院システムが電子カルテ連携、遠隔モニタリング基盤、ケア・コーディネーションに向けた投資を拡大しています。こうした投資は、単独のIT実証プロジェクトとしてではなく、施設の更新・近代化に伴う設備投資に組み込まれることが多く、導入後の継続性が大きく高まっています。
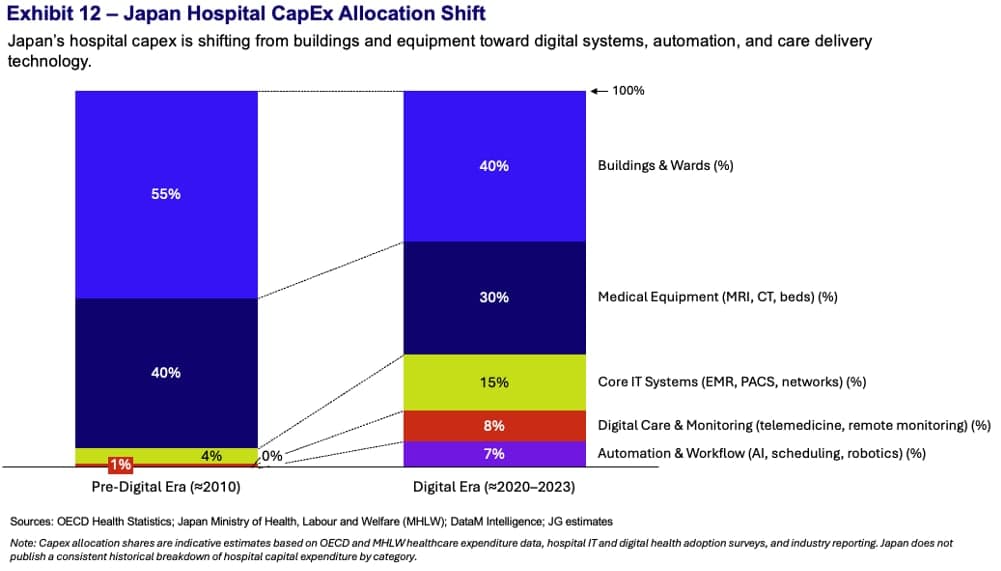
民間調査およびMHLW関連の予測では、日本のデジタルヘルス市場は、全体の医療支出が横ばいであるにもかかわらず、2030年まで年率約8~12%で成長すると見込まれています。欧米企業の経営者にとって、これは制度上予算化され、調達プロセスに基づき、継続的に発生する需要によって特徴づけられる市場であることを意味します。参入までの時間は長くなる可能性がありますが、いったん組み込まれれば、顧客価値は高く、安定したものとなる傾向があります。
結論:欧米企業の経営者にとっての戦略的優先事項
日本の表面的なマクロ経済指標からは、その奥にある戦略的な現実が見えにくくなっています。日本では、産業生産を維持し、エネルギーシステムの安定性を確保し、社会・制度の提供能力を維持する分野へ、資本が意図的に再配分されています。これらの投資は保守的かつ長期的であり、能力ギャップが存在する領域では、海外企業にも門戸が開かれつつあります。
欧米企業にとって、いくつかの重要な優先事項が浮かび上がります。
- 日本は、戦術的な成長施策ではなく、戦略的なアンカー市場として捉えるべきです。その価値は、持続的な需要、高い顧客生涯価値、そして世界市場におけるリファレンス市場としての発信力にあります。
- 経営チームは、数量よりも価値密度を優先し、顧客数を絞り込みながら、より深い統合、高い仕様・性能要件への対応を目指すべきです。
- 提供する製品・サービスは、トレンドではなく構造的な制約に適合させる必要があります。労働力の確保、エネルギー安全保障、制度・社会インフラの拡張性は、景気循環に左右されず需要を支える長期的な現実です。
- 企業は、信頼性、検証、エコシステムにおけるポジショニングに早期から投資し、初期段階ではより長い時間を要することを受け入れる必要があります。その代わりに、より安定した長期的リターンを得ることができます。
- 最後に、日本では独自の事業運営モデルが必要です。明確な権限、現実的な時間軸、そして経営トップによるコミットメントが不可欠です。
こうした現実に対応する準備ができている欧米企業にとって、日本は単なる成長機会ではありません。持続的な戦略的優位性をもたらす市場でもあります。
関連の記事
さらに当社の知見を知る
お問い合わせ
貴社にとっての事業機会について、ご相談ください
貴社の製品、ターゲット市場、現在の事業状況についてお聞かせください。市場の可能性や成長機会を踏まえ、貴社にとっての事業機会について当社の初期的な見解をお伝えします。